Pour financer un investissement immobilier locatif, le prêt immobilier amortissable à taux fixe constitue généralement le meilleur point de départ. Il permet de rembourser progressivement le capital tout en conservant un taux contractuel stable. Le prêt in fine peut convenir à certaines stratégies patrimoniales, à condition de préparer le remboursement intégral du capital à l’échéance.
Pour choisir une banque, demandez idéalement trois propositions personnalisées, établies avec le même montant, la même durée et les mêmes caractéristiques d’assurance. Comparez leur coût global, leurs garanties et leur souplesse. Aucune banque n’est systématiquement la meilleure pour tous les investisseurs locatifs.
Quel crédit choisir pour financer un logement locatif ?
Deux montages méritent principalement votre attention : le crédit amortissable et le crédit in fine. Ils ne répartissent pas de la même manière les remboursements, les intérêts et les risques.
Le prêt amortissable à taux fixe : la solution de référence
À chaque échéance, l’emprunteur rembourse des intérêts et une fraction du capital. Le capital restant dû diminue progressivement. Avec un taux fixe et un échéancier préétabli, les remboursements du prêt sont plus faciles à anticiper, hors événements ou modifications contractuelles.
Un taux variable peut évoluer selon les conditions prévues au contrat. Pour un investisseur recherchant une visibilité budgétaire, le taux fixe offre donc un repère pertinent.
Le prêt in fine : des remboursements différés, mais un risque final
Avec un prêt in fine, les intérêts sont généralement payés pendant la durée du financement, tandis que le capital est remboursé en une seule fois à l’échéance.
À taux et durée identiques, cette absence d’amortissement entraîne davantage d’intérêts cumulés qu’un crédit dont le capital diminue progressivement. Des échéances courantes plus faibles hors remboursement final ne signifient donc pas un financement moins coûteux.
| Critère | Prêt amortissable | Prêt in fine |
|---|---|---|
| Remboursement du capital | Progressif | En une fois à l’échéance |
| Échéances pendant le prêt | Capital et intérêts | Principalement intérêts, hors autres coûts |
| Intérêts cumulés à taux et durée identiques | Moins élevés | Plus élevés |
| Risque particulier | Charge régulière de remboursement | Capital à réunir au terme |
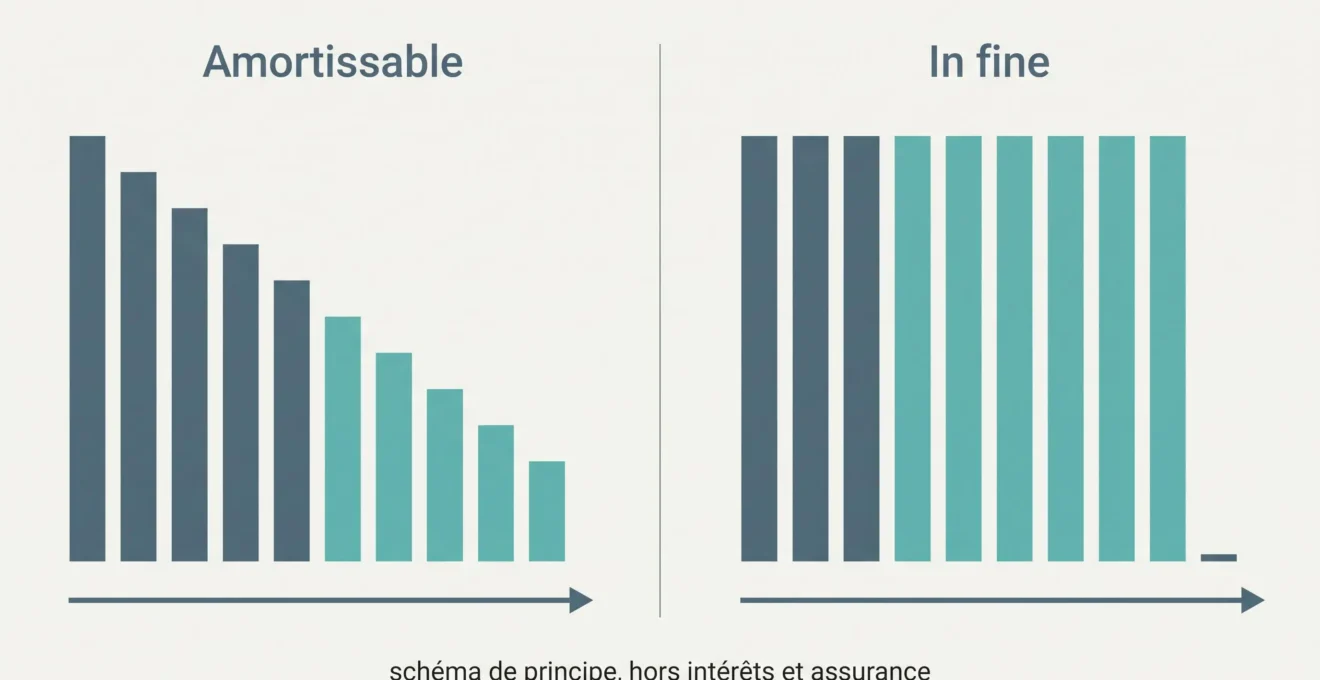
Exemple purement illustratif, hors assurance, frais et fiscalité : pour 120 000 € empruntés à 3 % nominal fixe sur dix ans, un prêt amortissable à mensualités constantes représente environ 1 158,73 € par mois et 19 047,47 € d’intérêts cumulés. En in fine, les intérêts sont de 300 € par mois, soit 36 000 € sur dix ans, mais les 120 000 € de capital restent à rembourser à l’échéance. Ces calculs ne constituent pas une offre bancaire et n’intègrent pas le rendement éventuel d’un placement adossé.
La fiscalité peut intervenir dans cet arbitrage. Au régime réel, les intérêts d’emprunt peuvent être déductibles des revenus locatifs selon les règles applicables. En revanche, au régime micro, ils sont compris dans l’abattement forfaitaire. Une déduction fiscale ne suffit pas, à elle seule, à rendre le prêt in fine plus intéressant. Consultez les règles de déduction des intérêts d’emprunt.
Comment la banque évalue-t-elle votre capacité d’emprunt ?
La banque examine vos revenus, vos crédits existants, les charges de remboursement du nouveau financement et votre situation financière générale. La perspective de percevoir des loyers ne dispense pas de cette analyse.
Le taux d’effort et les limites HCSF
En France, les règles du HCSF prévoient normalement :
- Un taux d’effort maximal de 35 % des revenus, assurance emprunteur comprise.
- Une durée de crédit normalement limitée à 25 ans, avec des situations particulières de différé encadrées.
Les établissements disposent d’une marge de flexibilité pouvant atteindre 20 % de leur production trimestrielle de crédits immobiliers, prioritairement orientée vers les résidences principales. Cette faculté ne constitue pas un droit individuel à dérogation pour un investissement locatif.
Respecter les seuils ne garantit pas non plus l’acceptation du dossier. Pour examiner les autres paramètres de solvabilité, consultez les critères de capacité d’emprunt.
Comment les loyers futurs sont-ils retenus ?
Le cadre HCSF permet de prendre en compte les loyers futurs dans les revenus, après application d’une décote prudente reflétant le risque locatif. Il ne fixe pas un pourcentage universel de loyers retenus applicable à toutes les banques.
Il faut distinguer deux méthodes :
- Méthode admise : intégrer les loyers prévisionnels décotés aux revenus retenus, puis calculer le taux d’effort à partir des charges de crédit.
- Calcul différentiel exclu par le HCSF : soustraire directement le loyer futur des mensualités pour ne comptabiliser que la différence comme charge de remboursement.
Une mensualité de crédit n’est donc pas automatiquement neutralisée par un loyer équivalent. Pour comprendre la simulation, distinguez les revenus existants augmentés de la part décotée des loyers futurs, d’un côté, et les échéances des crédits avec leurs assurances, de l’autre. Demandez à chaque banque les montants de loyers et de charges réellement retenus ainsi que la décote appliquée.
Quelle banque choisir et comment comparer les offres ?
Commencez par votre banque actuelle, puis sollicitez plusieurs établissements concurrents. Un courtier peut également vous aider à obtenir et comparer des propositions. Le meilleur établissement sera celui qui accepte votre dossier dans des conditions adaptées à votre projet, et non celui qui affiche isolément le taux nominal le plus bas.
Les offres varient selon le profil emprunteur, l’apport, les garanties, le bien et le montage demandé. Il faut donc comparer des propositions établies sur des hypothèses identiques.
| Critère | Ce qu’il faut examiner |
|---|---|
| Montant et durée | Même capital emprunté, même durée et même apport |
| TAEG | Coût global du crédit selon les frais intégrés au calcul réglementaire |
| Assurance emprunteur | Coût, garanties et conditions de couverture comparables |
| Garantie bancaire | Caution ou hypothèque, frais et modalités associées |
| Frais annexes | Dossier et autres frais contractuels à supporter |
| Souplesse | Modulation éventuelle des échéances et remboursement anticipé |
| Traitement des loyers | Décote retenue et conséquences sur l’analyse du dossier |
| Montage accepté | Prêt amortissable ou in fine et conditions particulières |
Le TAEG permet de comparer le coût global réglementaire de plusieurs financements. La fiche d’information standardisée européenne, ou FISE, aide à retrouver leurs caractéristiques. Écartez d’abord les propositions incompatibles avec votre budget ou les garanties recherchées. À caractéristiques comparables, départagez ensuite les offres par leur TAEG, puis par les conséquences concrètes des indemnités de remboursement anticipé, des possibilités de modulation et des garanties pour votre projet. Un TAEG plus faible ne signifie pas nécessairement des conditions contractuelles mieux adaptées à votre stratégie.
Concernant l’assurance, la banque ne peut imposer son propre assureur lorsque le contrat alternatif respecte l’équivalence des garanties. Il est également possible de procéder à un changement d’assurance emprunteur à tout moment, sous cette condition.
Pour un financement in fine, BNP Paribas et Banque Populaire documentent des solutions reposant sur le remboursement du capital à l’échéance. Ces exemples montrent l’existence de cette catégorie de crédit, sans établir leur supériorité ni garantir l’éligibilité d’un emprunteur donné. Les modalités précises doivent être demandées à chaque établissement.
Quel financement reste viable une fois le bien loué ?
La solvabilité retenue par la banque et la rentabilité de l’investissement répondent à deux questions différentes. Un emprunteur peut respecter les critères d’octroi tout en devant financer chaque mois une partie des dépenses de son logement locatif.
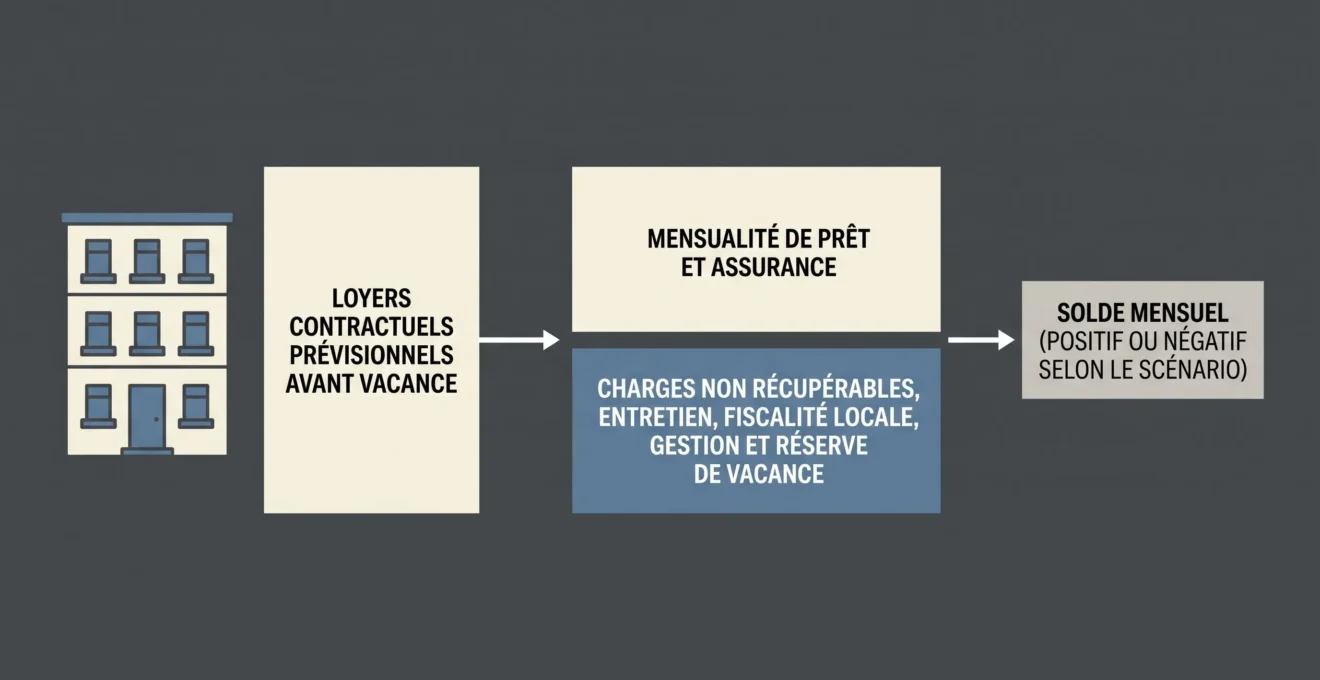
Pour évaluer la trésorerie, utilisez le calcul suivant :
Solde mensuel prévisionnel = loyers contractuels prévisionnels avant vacance − mensualité de crédit et assurance − charges non récupérables − provision d’entretien − taxe foncière mensualisée − frais de gestion − provision pour vacance locative.
Ce calcul mesure un flux de trésorerie simplifié, avant les éventuels impôts personnels non intégrés et dépenses exceptionnelles supplémentaires. Si vous partez des loyers réellement encaissés, déjà diminués par une période vacante, ne retranchez pas une seconde fois cette perte. Il ne remplace ni le calcul réglementaire du taux d’effort ni une analyse complète de la rentabilité locative.
Tester la résistance du projet aux imprévus
Ne vous arrêtez pas au scénario dans lequel tous les loyers sont encaissés. Simulez trois situations :
- Location normale : les loyers attendus sont versés et les charges prévisionnelles sont supportées.
- Un mois de vacance : supprimez un mois de loyer sur l’année, sans supprimer les charges qui restent dues.
- Travaux imprévus : ajoutez une dépense ponctuelle et vérifiez si votre épargne peut l’absorber.
Dans chaque cas, calculez le solde annuel et le besoin éventuel de trésorerie personnelle. Cette méthode permet de repérer un financement dont l’équilibre dépend d’une location permanente et de l’absence de dépenses exceptionnelles.
La durée du prêt immobilier intervient également dans cet équilibre : un amortissement plus étalé peut alléger les échéances, mais augmente généralement le coût cumulé des intérêts à taux constant. Pour choisir votre apport personnel, estimez d’abord la baisse de mensualité et le gain de coût total qu’un apport plus important permettrait, puis vérifiez l’épargne restante pour absorber vacance et travaux : mobiliser toutes ses liquidités n’est pas nécessairement le meilleur arbitrage.
Les points à vérifier avant de déposer les demandes
Une comparaison bancaire devient réellement exploitable lorsque chaque établissement dispose d’un projet chiffré de la même manière.
- Définissez le budget complet : prix d’achat, frais d’acquisition, garantie, dossier, assurance et travaux envisagés.
- Préparez les éléments du dossier : revenus, crédits existants, ressources disponibles et estimation argumentée du loyer.
- Obtenez des simulations écrites : rassemblez les propositions et leurs documents pour comparer les hypothèses définies plus haut.
- Examinez la FISE et le TAEG : contrôlez les coûts et les conditions contractuelles, pas seulement la mensualité annoncée.
- Vérifiez la trésorerie résiduelle : testez les périodes sans loyer et les dépenses imprévues avant de vous engager.
Les informations officielles sur le crédit immobilier permettent de retrouver les principales caractéristiques du financement. Les prêts aidés destinés à la résidence principale, comme le PTZ, le PAS ou le prêt conventionné, ne constituent pas des solutions ordinaires pour un achat exclusivement locatif dès l’origine, sous réserve des exceptions prévues.
À titre de contexte, la Banque de France indiquait un taux moyen de 3,32 % en août 2026 pour les nouveaux crédits à l’habitat hors renégociations, hors assurance et frais, dans une publication du 6 octobre 2026. Cette moyenne statistique ne constitue ni une offre bancaire ni un taux garanti pour l’investissement locatif.
En pratique, commencez par demander un prêt amortissable à taux fixe à votre banque et à plusieurs concurrents. Retenez une proposition dont le coût global est compétitif, mais surtout compatible avec les revenus et la trésorerie de votre projet. Le prêt in fine mérite une étude particulière uniquement si son remboursement final est organisé et si son intérêt économique est démontré au-delà de ses éventuels effets fiscaux.